부제: 글로벌 AI·반도체 사이클과 ‘AI 피크’ 논의를 바탕으로, 한국 K-반도체 국가전략의 다음 10년을 투자·정책·산업 구조 관점에서 X레이로 해설합니다.
지금은 누구나 “AI 호황”을 이야기합니다. 데이터센터·GPU·HBM·온디바이스 AI까지, 뉴스와 보고서에는 호황을 뜻하는 단어들이 가득합니다. 동시에, 일부 연구자와 투자자들은 “AI 피크 시그널”을 조심스럽게 언급합니다. **호황의 정점에서 다음 사이클을 어떻게 준비할지, K-반도체 전략에도 중요한 질문이 던져진 셈입니다.**
이번 마지막 편에서는 글로벌 AI·반도체 사이클과 피크 논의를 단순 공포가 아니라 구조로 풀어보면서, 한국 반도체·AI 메가 투자가 앞으로 10년 동안 어떤 사이클 리스크와 전략 과제를 갖게 될지 차분히 정리해 보겠습니다.
💡 경영학 전공 + 민간기업 실무 + 공공기관 컨설팅
글로벌 반도체·AI 사이클을 직접 예측하는 애널리스트는 아니지만,
기업 투자 프로젝트와 공공기관 전략 컨설팅을 통해
IT·반도체·AI 수요와 설비투자 사이클이 어떻게 얽혀 움직이는지를
오랫동안 관찰해 왔습니다.
이번 편은 그 관찰을 바탕으로 “AI 피크 시그널”을 구조적으로 정리해 보는 시도입니다.
2. 글로벌 AI·반도체 사이클, 수요·공급·설비투자 구조로 보기
3. 데이터센터·GPU·HBM 과잉 투자 가능성과 조정 시나리오
4. 온디바이스 AI·에지 컴퓨팅, 다음 수요 축으로서의 가능성과 한계
5. 한국 K-반도체 국가전략, 다음 10년 사이클에서의 기회와 리스크
6. 정책인사이트 관점에서 본 ‘사이클을 견디는 전략’
FAQ – 자주 묻는 질문
1. AI 피크 시그널이란 무엇이고, 왜 지금 거론되는가
AI 피크 시그널은 “AI가 끝났다”는 말이 아니라, “지금의 투자·수요 속도가 일정 시점 이후 지속되기 어렵거나, 조정을 거칠 가능성이 있다”는 시그널을 말합니다. 과거 IT 버블·스마트폰·클라우드·소셜네트워크 사이클에서도 비슷한 논의가 있었습니다. 초기에는 과잉 기대와 투자가 몰렸다가, 일정 시점 이후 현실 수익성과 규제가 속도를 조정하는 패턴입니다.
현재 AI 영역에서는 GPU·데이터센터 투자, 초거대 모델 개발 비용, 전력·용수·환경 부담, 규제·윤리·안보 논의, 실제 비즈니스 모델의 수익성 등 여러 축에서 “이 속도가 언제까지 지속될 수 있을까”라는 질문이 나오고 있습니다. 피크 시그널은 공포가 아니라, 사이클의 다음 국면을 준비하라는 신호로 보는 것이 정책인사이트 관점에서는 더 생산적입니다.
📎 참고 자료:
Global AI Investment Cycle and Emerging Peak Signals Analysis
2. 글로벌 AI·반도체 사이클, 수요·공급·설비투자 구조로 보기
사이클을 이해하는 가장 단순한 방법은 “수요–공급–설비투자” 삼각형으로 보는 것입니다. AI 서비스·기업·정부가 수요를 만들고, GPU·CPU·HBM·SSD·서버가 공급을 담당하며, 반도체 공장과 데이터센터가 설비투자의 결과입니다. 어느 한 축이 과잉 또는 부족 상태가 되면, 나머지 두 축이 시차를 두고 조정되는 과정에서 사이클이 만들어집니다.
예를 들어 AI 수요가 급증하면, GPU·HBM·서버 공급이 부족해지고 가격이 오릅니다. 기업은 이를 보고 반도체 팹·데이터센터에 대규모 설비투자를 합니다. 일정 시간이 지나 생산능력이 늘어나면 공급이 수요를 앞질러 가격이 떨어지고, 일부 투자는 과잉이 되면서 조정을 겪습니다. 정책인사이트 관점에서 중요한 것은 “지금 우리는 이 삼각형의 어느 국면에 와 있는가”를 읽는 일입니다.
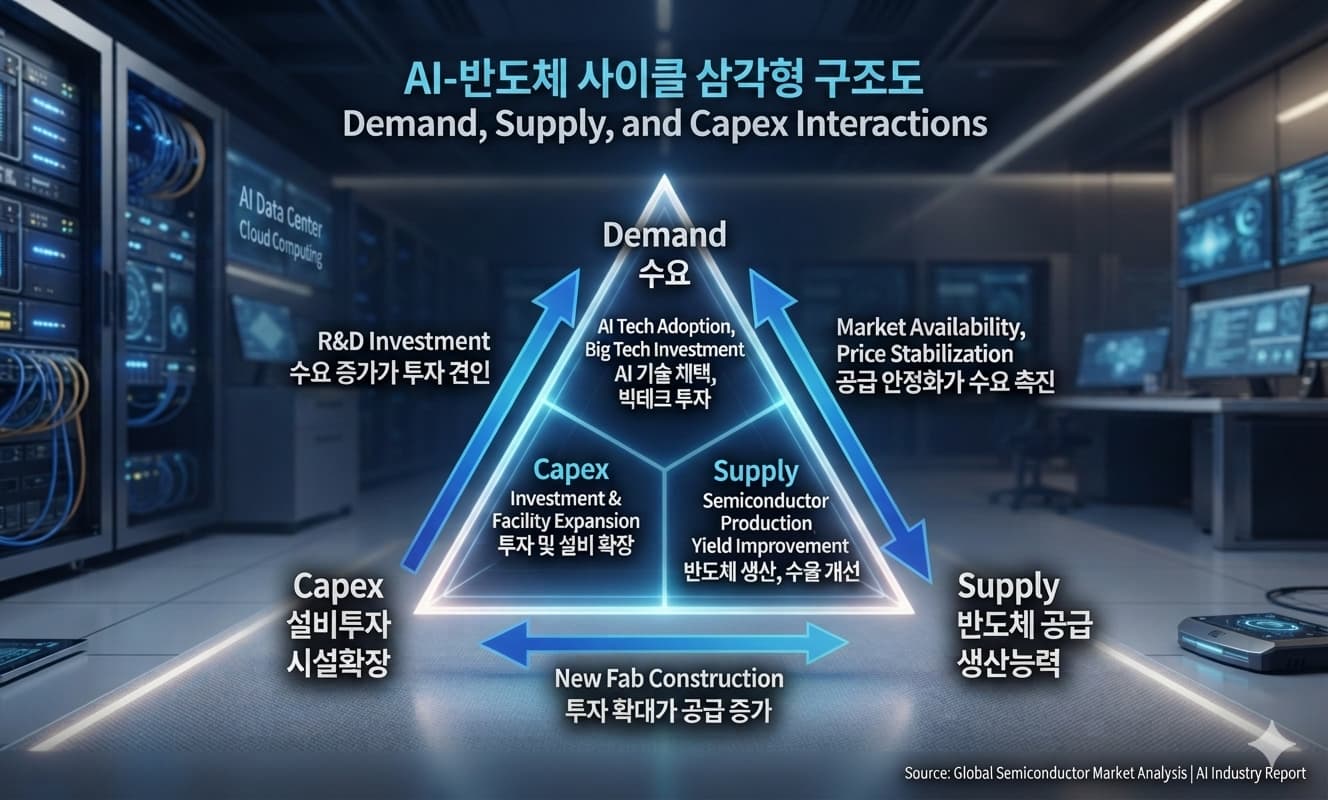 [AI–Semiconductor Cycle Triangle Diagram – Demand, Supply, and Capex Interactions (수요·공급·설비투자 세 축을 삼각형으로 표시한 사이클 구조도)]
📎 참고 자료:
Semiconductor and AI Demand–Supply–Capex Cycle Framework Report
3. 데이터센터·GPU·HBM 과잉 투자 가능성과 조정 시나리오
지금은 빅테크·클라우드 기업들이 AI 데이터센터와 GPU·HBM에 막대한 투자를 하고 있습니다. 반도체·장비·서버 업체들은 수요 호황을 맞고 있고, 한국 반도체 기업들도 HBM·고급 메모리 수요 덕을 크게 보고 있습니다. 그러나 모든 사이클이 그렇듯, “어느 시점 이후에는 일부 과잉·조정 가능성이 생길 수 있다”는 점을 염두에 두어야 합니다.
조정은 여러 형태로 나타날 수 있습니다. GPU·HBM·서버 가격 조정, 신규 데이터센터 투자 속도 둔화, 에너지·환경·규제 때문에 일부 프로젝트가 연기·축소되는 경우, 실제 AI 서비스의 수익성이 기대에 못 미쳐 투자 계획이 재조정되는 경우 등이 있습니다. 사이클을 견디려면, 과잉 국면에서 가격·마진·투자 계획이 어떻게 바뀔 수 있는지 시나리오를 미리 그려 보는 것이 중요합니다.
📎 참고 자료:
Global AI Datacenter and GPU Investment Outlook and Overcapacity Risk Analysis
4. 온디바이스 AI·에지 컴퓨팅, 다음 수요 축으로서의 가능성과 한계
데이터센터·클라우드 중심 AI 수요가 조정을 겪더라도, 온디바이스 AI·에지 컴퓨팅은 새로운 수요 축으로 등장할 가능성이 큽니다. 스마트폰·PC·자동차·로봇·IoT 기기 안에 들어가는 NPU·메모리·센서·통신칩은 단말기 수요와 함께 꾸준히 늘어날 수 있습니다. 이는 한국 반도체 기업에게도 중장기적으로 중요한 시장입니다.
그러나 온디바이스 AI는 데이터센터와 다른 특성을 갖습니다. 단말기 시장은 단가·마진·교체 주기가 다르고, 경쟁 구조도 훨씬 치열합니다. 에지 컴퓨팅은 통신·보안·산업제어 등 다른 구조적 변수를 갖습니다. 따라서 온디바이스 AI를 “데이터센터의 단순 대체”가 아니라, 포트폴리오 안에서 성격이 다른 수요 축으로 설계해야 합니다.
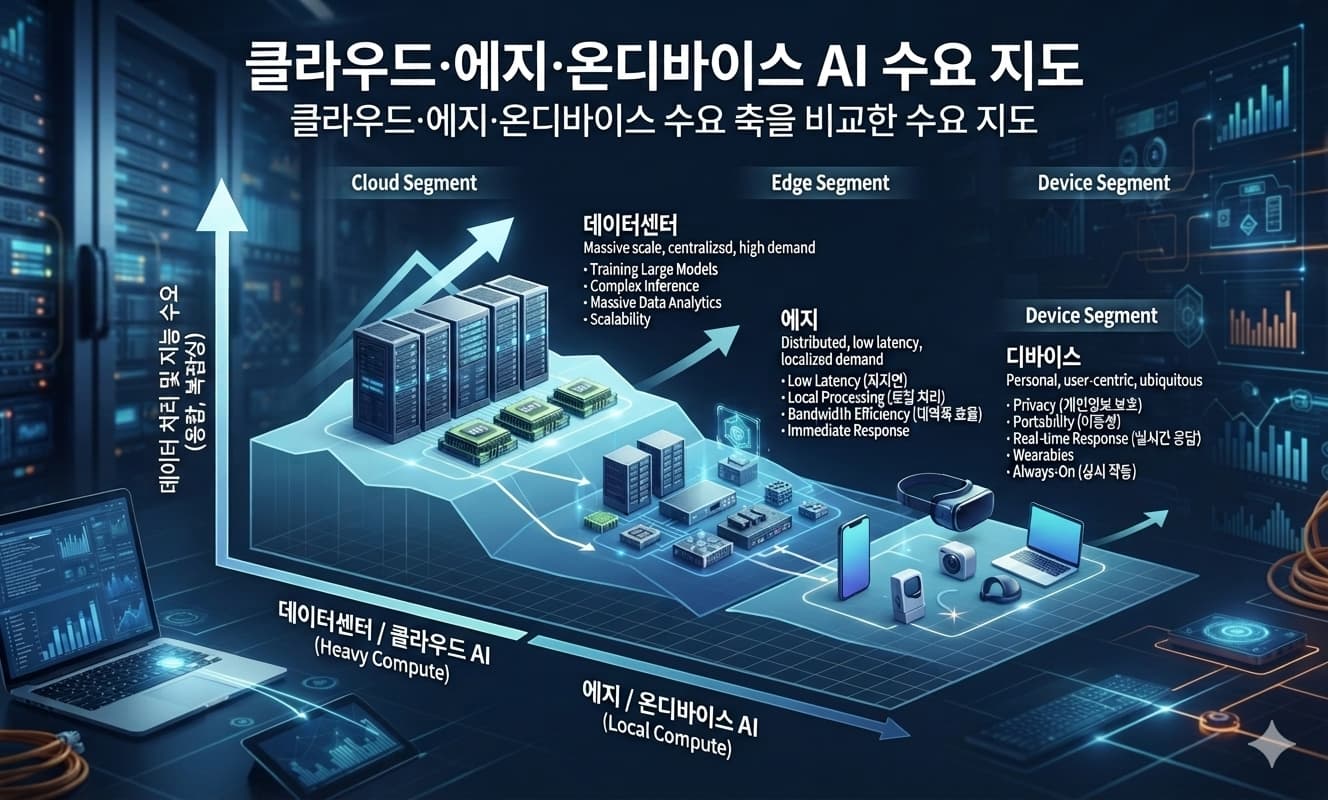 [Datacenter vs On-Device AI Demand Landscape Diagram – Cloud, Edge, and Device Segments (클라우드·에지·온디바이스 수요 축을 비교한 수요 지도)]
5. 한국 K-반도체 국가전략, 다음 10년 사이클에서의 기회와 리스크
한국 반도체 기업들은 HBM·첨단 메모리·AI 관련 제품에서 세계적인 경쟁력을 갖고 있습니다. 4,700조 메가 투자와 서남권·용인·평택·청주 클러스터는 이 경쟁력을 더 키우기 위한 전략입니다. AI 수퍼사이클이 일정 기간 이어진다면, 한국은 큰 수익과 기술·공급망 지위를 확보할 수 있습니다.
그러나 사이클의 다음 국면을 생각하면 다른 그림도 보입니다. 설비투자의 규모가 크기 때문에, 조정 국면에서 가동률·재무·고용·지역경제·세수에 부담이 생길 수 있습니다. 메모리·AI 제품·고객·지역에 편중된 구조는 사이클 조정 시 충격을 더 크게 만들 수 있습니다. K-반도체 국가전략의 다음 10년은 “지금의 수퍼사이클을 활용하면서도, 조정 국면을 견딜 수 있는 재무·설비·포트폴리오·정책 구조를 함께 설계하느냐”에 달려 있습니다.
📎 참고 자료:
K-Semiconductor Strategy and AI Cycle Outlook – Policy and Industry Analysis
6. 정책인사이트 관점에서 본 ‘사이클을 견디는 전략’
정책인사이트 관점에서 사이클을 견디는 전략은 단순히 “조심하자”가 아닙니다. 호황을 의심하기보다, 호황 속에서 다음 국면을 준비하는 것이 핵심입니다. 설비투자 계획을 단계적으로 설계하고, 제품·고객·지역 포트폴리오를 다양화하며, 재무·배당·자사주·R&D·인력 정책을 사이클에 맞게 조정하는 것이 필요합니다.
국가 차원에서는 산업 포트폴리오·지역균형발전·재정·금융·환율 정책이 함께 움직여야 합니다. 기업 차원에서는 지배구조·리스크 관리·노사관계·주주 커뮤니케이션이 중요해집니다. K-반도체 국가전략 X레이 6편은, AI 피크 시그널을 공포가 아니라 “사이클을 견디는 전략을 설계하라는 초대장”으로 읽어 보자는 제안입니다.
이전 글에서는 구마모토·규슈 반도체 클러스터 사례를 통해 지방 분산 전략의 성공·부작용과 한국형 K-반도체 분산 전략이 참고해야 할 보조금·인프라·인력·생태계·리스크 설계 포인트를 정리했습니다. 이번 마지막 편에서는 글로벌 AI·반도체 사이클과 피크 논의를 바탕으로, K-반도체 국가전략의 다음 10년을 준비하기 위해 필요한 구조적 질문들을 모았습니다.
이 시리즈 전체는 메가 프로젝트·클러스터·법·포트폴리오·해외 사례·사이클이라는 여섯 개의 렌즈로, K-반도체 국가전략을 숫자가 아니라 구조로 이해해 보자는 시도였습니다. 앞으로 나올 새로운 정책·투자 발표를 읽을 때, 이 여섯 렌즈가 독자 여러분께 작은 참고 프레임이 되기를 바랍니다.
이전 글을 알고 싶다면
K-반도체 국가전략 X레이-5편을
클릭해서 읽어보세요.
📌 현장 인사이트
현장에서 보면, 사이클은 늘 뒤돌아보면 분명하고,
앞에서 볼 때는 흐릿하게 보입니다.
그래서 중요한 것은 “정확한 예측”보다
“어떤 사이클이 오더라도 견딜 수 있는 구조”를 만드는 일입니다.
이 시리즈가 K-반도체 국가전략을 그런 구조 관점에서 고민하는 데
작은 참고가 되길 바랍니다.
✍️ AspiringCEO | 대기업 실무경험 + 공공기관 전략·경영 컨설턴트, 총 38년
FAQ – 자주 묻는 질문
Q1. AI 피크 시그널이 보인다면, 반도체·AI 투자를 줄여야 한다는 뜻인가요?
A1. 투자를 줄이자는 것이 아니라, 수요·공급·설비투자 사이클을 고려해 속도·규모·포트폴리오를 조정하자는 의미입니다. 호황 속에서도 조정 국면을 준비하는 것이 중요합니다.
Q2. AI 사이클 조정이 오면 한국 반도체 기업들은 큰 타격을 받을까요?
A2. 충격 정도는 제품·고객·지역·재무 구조에 따라 달라집니다. 포트폴리오가 다양하고 재무·설비·정책 대비가 잘 되어 있다면, 같은 조정에도 더 잘 버틸 수 있습니다.
Q3. 온디바이스 AI가 데이터센터 조정을 완전히 대체해 줄 수 있나요?
A3. 완전한 대체라기보다, 다른 성격의 수요 축입니다. 규모·마진·경쟁 구조가 다르기 때문에, 포트폴리오 안에서 별도 축으로 설계하는 것이 현실적입니다.
Q4. 개인 투자자는 AI 피크 시그널을 어떻게 투자 전략에 반영해야 할까요?
A4. 단기 뉴스에만 반응하기보다, 기업·산업·국가 차원의 사이클 대비 전략을 보고 투자 포트폴리오를 분산·조정하는 것이 현실적인 접근입니다.
Q5. 정책 설계자는 AI·반도체 사이클을 볼 때 무엇을 가장 먼저 고려해야 할까요?
A5. 성장과 리스크를 함께 보는 균형입니다. 산업·지역·재정·금융 구조가 사이클에 어떻게 반응할지 시뮬레이션하고, 호황과 불황 모두를 견딜 수 있는 설계를 해야 합니다.